Provjera primatelja plaćanja: zašto kupac ne može platiti obrtu
Od listopada 2025. banke prije svakog plaćanja u eurima provjeravaju odgovara li naziv primatelja vlasniku IBAN-a. Obrt taj test često pada jer na računu i web stranici piše brend, a u banci puna tvrtka. Što kupac vidi, tko snosi rizik i kako to besplatno ispraviti.
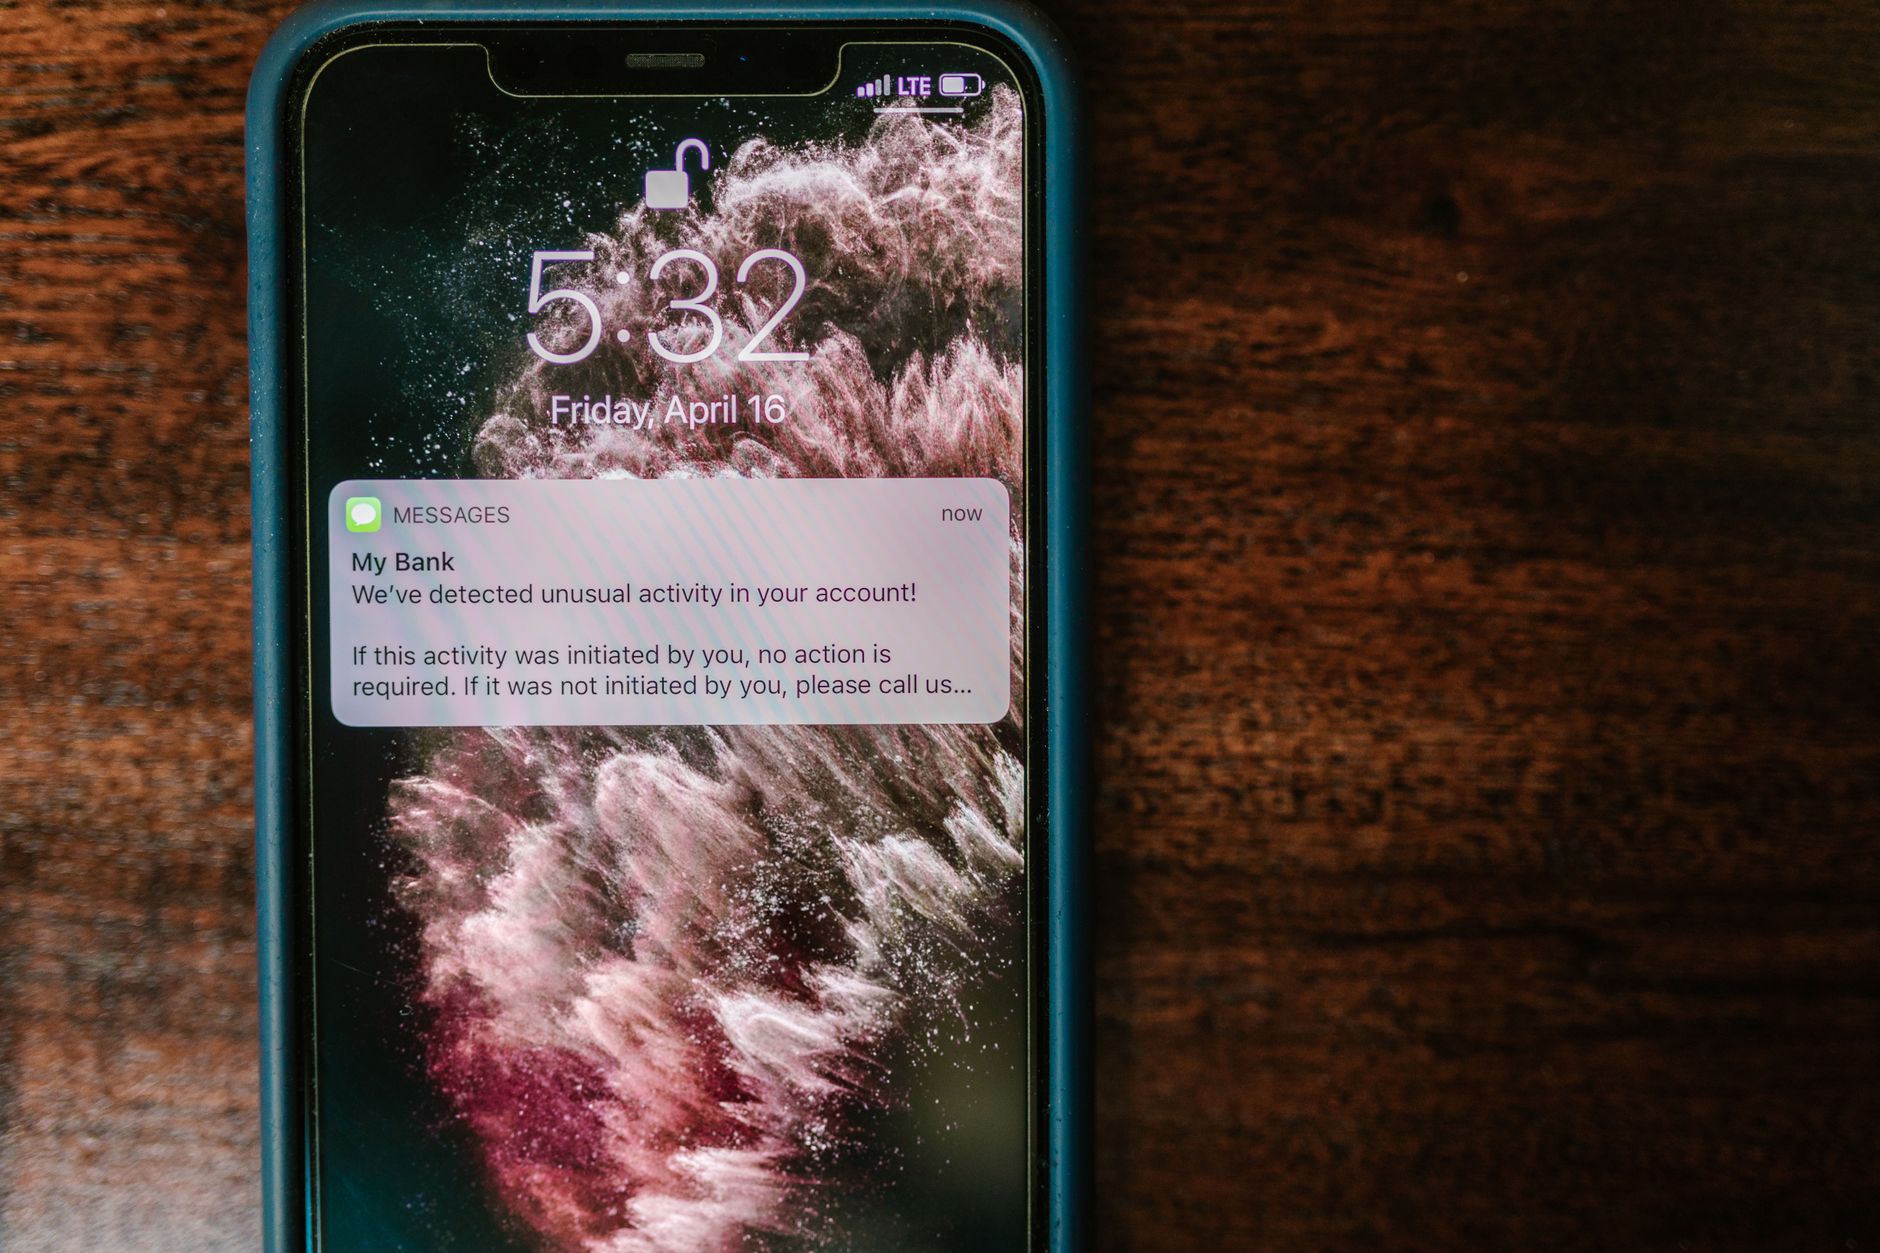
Kupac vam javlja da mu banka „ne da“ platiti račun jer se naziv primatelja ne podudara s IBAN-om. Nije do kupca, a zapravo nije ni do banke — do vas je, i to je dobra vijest, jer se rješava besplatno i za dvadesetak minuta (rijetka kombinacija u ovoj rubrici). Od 9. listopada 2025. svaka banka u europodručju mora prije plaćanja u eurima provjeriti odgovara li ime primatelja vlasniku računa. Obrt taj test često pada iz jednostavnog razloga: banka vaš transakcijski račun vodi pod punim imenom iz Obrtnog registra, a na fakturi, ponudi i web stranici piše „Studio Ana“.
Napomena: ovo nije pravni ni financijski savjet. Mi smo web agencija, ne banka ni knjigovodstveni servis. Sve što niže tvrdimo provjerili smo u tekstu Uredbe, na stranicama HNB-a i u obavijestima hrvatskih banaka, a poveznice su na dnu članka.
Kratki odgovor
- Banka ne blokira plaćanje. Provjera primatelja smije samo upozoriti; članak 5.c stavak 5. Uredbe izričito traži da ne sprječava kupca da nalog potvrdi. „Ne da mi platiti“ u praksi znači „strah me kliknuti dalje“.
- Obrt pada na nazivu, ne na IBAN-u. Račun obrta u banci glasi na ime i prezime vlasnika plus skraćeni naziv obrta. Ako kupac upiše samo brend, dobije „gotovo se podudara“ ili „ne podudara se“.
- Hrvatski kupci to rijetko vide, jer im banka naziv sama popuni iz Jedinstvenog registra računa. Vide ga kupci iz Slovenije, Austrije ili Njemačke i svi koji naziv tipkaju ručno.
- Popravak je besplatan: na račun, ponudu, webshop i e-mail potpis stavite doslovno onaj naziv koji banka ima uz vaš IBAN, i recite kupcima da prihvate naziv koji im banka ponudi.
Što je provjera primatelja plaćanja i od kada vrijedi
Provjera primatelja plaćanja (u EU žargonu VoP, Verification of Payee) dio je paketa o instant plaćanjima. Uredba (EU) 2024/886 umetnula je u Uredbu (EU) br. 260/2012 novi članak 5.c, koji traži da vam banka „nudi uslugu kojom se osigurava provjera primatelja plaćanja“ odmah nakon što unesete podatke o primatelju i prije nego što vam ponudi mogućnost autorizacije naloga. Vrijedi za sve kreditne transfere u eurima unutar EU-a i EGP-a, obične i instant, i to u svim kanalima: u poslovnici, u internetskom i u mobilnom bankarstvu.
Datum je u samom članku: stavak 9. kaže da se banke u državama čija je valuta euro usklađuju do 9. listopada 2025. Hrvatske banke bile su nešto brže, pa PBZ, Addiko i HPB u svojim obavijestima navode primjenu od 5. listopada 2025. Prema objašnjenju HNB-a banka je dužna uslugu pružati svim korisnicima bez naknade.
Uz provjeru je došla i obveza slanja instant plaćanja: novac stiže na račun u drugoj banci unutar deset sekundi, bilo koji dan, uz istu naknadu kao obično plaćanje. To je razlog zašto je provjera uopće uvedena. Kad novac ode u deset sekundi, više nema onog dana i pol u kojem bi se pogrešna uplata mogla zaustaviti.
Tri ishoda i što kupac vidi na ekranu
Kupac upiše IBAN i naziv primatelja. Njegova banka pošalje upit vašoj banci, a ona u sekundi vrati jedan od rezultata. Uredba i HNB ih zovu ovako:
| Rezultat | Što kupac vidi | Tipičan uzrok kod obrta |
|---|---|---|
| Podudara se | Zeleno, nastavlja bez pitanja. | Upisao je naziv kako ga vodi banka. |
| Gotovo se podudara | Banka mu pokaže naziv koji stoji uz taj IBAN i pita želi li nastaviti s tim nazivom, sa svojim ili odustati. | Upisao je „Studio Ana“, banka ima „ANA HORVAT, STUDIO ANA, OBRT ZA WEB DIZAJN“. |
| Ne podudara se | Crveno upozorenje da novac može otići na račun koji ne glasi na navedenog primatelja. Ispravni naziv se ne prikazuje. | Upisao je samo „Ana“, staru tvrtku ili naziv iz e-maila koji nema veze s registrom. |
| Provjera nije moguća | Obavijest da usluga trenutačno nije dostupna; može nastaviti na vlastitu odgovornost. | Tehnički problem ili banka izvan sheme. |
Razlika između drugog i trećeg reda je važna. Kod „gotovo se podudara“ članak 5.c stavak 1. točka (a) traži da banka kupcu navede ime primatelja povezano s IBAN-om, pa kupac vidi tko stvarno stoji iza računa i u pravilu klikne dalje. Kod „ne podudara se“ vidi samo upozorenje i vrlo često odustane, pa vam piše da mu banka „ne da“.
Da to nije teorija, pokazale su prve tjedne primjene. Erste je portalu Direktno objasnio da su se prigovori o nepodudaranju „u najvećoj mjeri odnosili na primatelje pravne osobe“ i da za potpuno podudaranje uneseni naziv mora u potpunosti odgovarati nazivu iz registra. Isto vrijedi za obrte, samo je naziv još dulji.
Zašto je obrt klasična žrtva „gotovo se podudara“
Dva propisa zajedno rade protiv vašeg brenda. Prvi je Zakon o obrtu: prema članku 19. stavku 2. tvrtka obrta „sadrži naziv obrta, oznaku obrta, ime i prezime obrtnika i sjedište“, a stavak 4. dopušta skraćenu tvrtku koja sadrži naziv obrta te ime i prezime obrtnika. Drugi je Pravilnik o Jedinstvenom registru računa, koji u članku 3. stavku 1. točki 4. propisuje da se za račun obrta kao naziv upisuje „ime i prezime vlasnika obrta … te skraćeni naziv obrta“.
Drugim riječima, uz vaš IBAN u banci i u registru ne stoji „Studio Ana“, nego nešto poput „ANA HORVAT, STUDIO ANA, OBRT ZA WEB DIZAJN“, a kod nekih banaka i s dodatkom „VL. ANA HORVAT, VARAŽDIN“, ovisno o tome što je službenik upisao kad ste otvarali račun. Vaš logo, domena, Instagram i zaglavlje računa kažu „Studio Ana“. Kupac prepiše to što vidi, i eto rezultata „gotovo se podudara“.
Tu je i olakšavajuća okolnost koju većina članaka preskače. HNB u svom objašnjenju podsjeća da hrvatske banke već godinama same popunjavaju naziv primatelja nakon unosa IBAN-a poslovnog subjekta, izričito uključujući „račune obrtnika“, i to iz Jedinstvenog registra računa (JRR). Karlovačka banka u svojoj obavijesti kaže da se u tom slučaju naziv „automatski preuzeti iz Jedinstvenog registra računa“ i da platitelj ne dobiva rezultat provjere; Addiko navodi da se tada prikazuje podudaranje. Hrvatski kupac koji vam plaća iz hrvatske mobilne aplikacije zato uglavnom ništa ne tipka i ništa ga ne upozorava.
Gdje provjera onda stvarno grize?
- Kupci iz drugih EU država. Slovenska, austrijska ili njemačka banka nema pristup hrvatskom JRR-u. Kupac upisuje naziv s vaše ponude, i to je pravi VoP test.
- Svi kanali gdje se naziv upisuje ručno: neke aplikacije i internet bankarstva, plaćanja iz računovodstvenih programa tvrtki, nalozi na šalteru koje kupac sam ispuni.
- Zbunjeni domaći kupci. Naziv im se popuni, ali umjesto „Studio Ana“ vide „ANA HORVAT, STUDIO ANA, OBRT ZA…“, pa vas zovu da provjere je li to stvarno vaš račun. Nije upozorenje, ali jest izgubljeno vrijeme i zakašnjela uplata.
Za d.o.o. je slika slična, samo blaža: „Studio Ana d.o.o.“ prolazi bolje od „Studio Ana“, ali i dalje ovisi o tome piše li na računu točno ono što piše u sudskom registru.
Može li kupac ipak platiti (da, ali rizik se seli)
Može, i to nije stvar dobre volje banke, nego propisa. Članak 5.c stavak 5. traži da banke „osiguravaju da obavljanje usluge kojom se osigurava provjera … ne sprečava platitelje da autoriziraju dotični kreditni transfer“. Nakon upozorenja kupac bira: odustati, nastaviti sa svojim nazivom ili, kod djelomičnog podudaranja, preuzeti naziv koji je banka ponudila.
Ono što se mijenja jest tko snosi rizik. Stavak 7. obvezuje banku da uz upozorenje objasni posljedice za odgovornost i pravo na povrat, a stavak 8. kaže da se banka koja je provjeru uredno obavila ne smatra odgovornom za izvršenje transfera neplaniranom primatelju. Karlovačka banka to prevodi bez uvijanja: ako platitelj nakon rezultata „ne podudara se“ ipak autorizira nalog, „Banka neće biti odgovorna za uplatu sredstava pogrešnom primatelju plaćanja te platitelj ne ostvaruje pravo na povrat sredstava“. Obrnuto vrijedi jednako: ako banka provjeru nije obavila kako treba i novac ode krivom, stavak 8. traži da platitelju bez odgađanja vrati iznos.
Za vas kao primatelja to znači dvije stvari. Prvo, novac koji kupac pošalje na vaš točan IBAN unatoč upozorenju stiže normalno; upozorenje se tiče naziva, ne računa. Drugo, svaki kupac koji upozorenje vidi ima razlog zastati, i dio njih će zastati zauvijek. Cilj nije nagovoriti kupce da ignoriraju upozorenje, nego da ga nikad ne vide.
Dvije praktične sitnice koje banke u obavijestima ne opisuju detaljno, pa ih iznosimo kao naše čitanje propisa, ne kao potvrđeno pravilo. Predlošci i spremljeni primatelji: provjera se radi pri svakom zadavanju naloga, pa stari predložak s nazivom „Studio Ana“ vjerojatno izaziva istu poruku svaki put dok ga kupac ne ispravi. Poslovni platitelji: stavak 6. dopušta korisnicima koji nisu potrošači da provjeru isključe kad šalju više naloga u paketu, što neke tvrtke koje vam redovito plaćaju iz računovodstvenog programa i rade, uz obvezno upozorenje banke.
Popravak u 20 minuta: isti naziv svugdje
Nema tu ničega što traži banku, savjetnika ili novi program. Ide ovim redom:
- Saznajte što točno piše uz vaš IBAN. U internetskom bankarstvu, pod podacima o računu, ili na ugovoru o otvaranju računa. Prepišite doslovno, s velikim slovima, zarezima i eventualnim „vl.“. Ako niste sigurni što kupac dobije s druge strane, napravite test iz sljedećeg odjeljka.
- Taj naziv postaje „Primatelj“ na svemu što ima IBAN. Brend ostaje u logu i zaglavlju; nitko ne traži da se preimenujete. Ali u bloku s podacima za plaćanje, tik uz IBAN, mora stajati naziv iz banke, i to na računu, ponudi, predračunu i stranici webshopa za plaćanje virmanom.
- Ispravite predložak u aplikaciji za račune. Jedan unos u postavkama tvrtke, i svaki sljedeći PDF izlazi ispravno. Stare račune ne dirajte.
- Prođite i ostala mjesta gdje kupac prepisuje podatke: potpis u e-mailu ako u njemu držite IBAN, stranicu s uvjetima plaćanja, upute koje šaljete uz potvrdu narudžbe. Isti naziv na svim tim mjestima ujedno je i dio obveznih podataka na web stranici, gdje tvrtka ionako mora biti napisana točno.
- Pitajte banku za dodatni naziv, ali bez očekivanja. Ni jedna obavijest hrvatske banke koju smo pročitali ne spominje registriranje komercijalnog naziva za provjeru primatelja. Upit ne košta ništa; plan na tome ne gradite.
- Jedna rečenica za kupce u podnožju računa rješava ostatak: „Ako vam banka javi da se naziv primatelja djelomično podudara, prihvatite naziv koji ponudi. To je službeni naziv našeg obrta.“
Ovako izgleda ispravan blok za plaćanje
Primatelj: ANA HORVAT, STUDIO ANA, OBRT ZA WEB DIZAJN
IBAN: HR12 3456 7890 1234 5678 9
Model i poziv na broj: HR00 2026-118
Opis plaćanja: Račun 118/1/1
Naziv prepisan iz banke, znak po znak. Logo „Studio Ana“ ostaje gore u zaglavlju, tu mu nije mjesto.
Ako vam webshop ili stranicu tek radimo, taj blok ide na stranicu za plaćanje virmanom i u predložak računa od prvog dana. Za Shopify to je tekst u uputama za ručno plaćanje, koji se onda pojavljuje kupcu na potvrdi narudžbe; kako to izgleda u praksi opisali smo u tekstu o Shopify webshopu u Hrvatskoj.
Kako vidjeti svoj naziv očima kupca
Najbrži test košta jedan cent. S računa u drugoj banci, recimo s vlastitog privatnog računa, zadajte uplatu od 0,01 € na IBAN obrta i u polje primatelja upišite ono što piše na vašem računu, dakle „Studio Ana“. Ako vam se naziv sam popuni, vidjet ćete točno što vide vaši domaći kupci. Ako morate tipkati, vidjet ćete rezultat provjere i, kod djelomičnog podudaranja, naziv koji banka nudi. Taj naziv je ono što prepisujete u predložak računa.
Ako imate račun u banci iz druge EU države, isti test odande vrijedi zlata, jer tamo nema popunjavanja iz JRR-a i vidite pravo ponašanje provjere. Test ponovite svaki put kad promijenite banku ili naziv obrta; ono što banka ima uz IBAN mijenja se samo kad se promijeni upis, ne kad promijenite logo.
Isti savjet vrijedi za poslovnu e-poštu: ako u potpisu držite IBAN, uz njega neka stoji naziv iz banke, a ne samo ime kojim se potpisujete.
Za što ovdje ne trebate platiti nikome
Ovo je tema koja privlači ponude, pa da bude jasno:
- Ništa se ne kupuje. Provjeru primatelja banka mora pružati bez naknade, kaže HNB. Ne postoji „registracija za VoP“, „certifikat IBAN-a“ ni usluga koja vaš obrt „upisuje u sustav“. Vaš račun je u sustavu od trenutka kad je otvoren.
- Ne treba vam novi program za račune. Svaki alat koji već koristite ima polje za naziv tvrtke. Popravak je jedan unos, ne migracija.
- Ne treba vam savjetnik, a mi to nismo. Ako gradimo stranicu, blok za plaćanje složimo ispravno, ali ne naplaćujemo nikome „usklađivanje s VoP-om“ i ne biste trebali ni vi ikome.
- Ne mijenjajte naziv obrta zbog ovoga. Promjena u Obrtnom registru je posao od nekoliko tjedana i novi pečat, a rješava se prepisivanjem jednog retka na račun.
- Ako kupci plaćaju karticom, Stripeom, PayPalom ili pouzećem, ova vas tema gotovo ne dotiče. Članak 5.c pokriva kreditne transfere, ne kartična plaćanja. Popravite blok za virman za onih nekoliko kupaca koji ga koriste i idite dalje.
- Ako su vam svi kupci u Hrvatskoj i plaćaju iz mobilne aplikacije, vjerojatno nitko nije ni primijetio. Svejedno uskladite račun, jer vas to košta 20 minuta, a prvi kupac iz Maribora će vam biti zahvalan.
Gdje početi
Tri koraka, po redu, danas:
- Otvorite internetsko bankarstvo i prepišite naziv uz IBAN obrta. Ako ste u dvojbi, pošaljite si jedan cent iz druge banke.
- Upišite taj naziv u predložak računa i ponude, uz IBAN, i dodajte rečenicu za kupce o prihvaćanju naziva koji banka ponudi.
- Prođite stranicu i webshop: stranica za plaćanje virmanom, uvjeti plaćanja, potvrda narudžbe. Gdje god stoji IBAN, uz njega stoji naziv iz banke.
Ako vam pri tome nešto na stranici ili u webshopu ne možete sami promijeniti, ili niste sigurni gdje sve IBAN uopće piše, javite se na besplatni 30-minutni razgovor. Prođemo stranicu zajedno i kažemo vam što treba ispraviti, a što je već u redu.
Izvori
- Uredba (EU) 2024/886 — novi članak 5.c Uredbe (EU) br. 260/2012, stavci 1., 5., 6., 7., 8. i 9.
- HNB — Objašnjavamo: usluga provjere primatelja plaćanja i instant plaćanje
- Zakon o obrtu — članak 19. (tvrtka obrta i skraćena tvrtka)
- Pravilnik o Jedinstvenom registru računa (NN 89/2018) — članak 3. stavak 1. točka 4.
- HPB — Obavijest o regulatornim promjenama u platnom prometu od 5. listopada 2025.
- Karlovačka banka — Obavijest: usluga provjere primatelja plaćanja
- Addiko Bank — Usluga provjere primatelja plaćanja za poslovne subjekte
- PBZ — Instant plaćanja i provjera primatelja plaćanja
Provjereno 11. rujna 2026. Ovo nije pravni ni financijski savjet. Način prikaza rezultata provjere i pravila o popunjavanju naziva iz registra razlikuju se od banke do banke — prije nego što promijenite dokumente, provjerite što vaša banka ima upisano uz vaš IBAN.
Često postavljana pitanja
Što je provjera primatelja plaćanja (VoP)?
Usluga kojom vaša banka, prije nego što potvrdite nalog, provjerava odgovara li ime ili naziv primatelja vlasniku upisanog IBAN-a. Propisana je člankom 5.c Uredbe (EU) br. 260/2012, koji je umetnula Uredba (EU) 2024/886, i vrijedi za sve kreditne transfere i instant plaćanja u eurima unutar EU-a. Banka je dužna pružati je bez naknade.
Od kada vrijedi provjera primatelja u Hrvatskoj?
Članak 5.c stavak 9. traži da se banke u državama s eurom usklade do 9. listopada 2025. Većina hrvatskih banaka, među njima PBZ, Addiko i HPB, uključila je uslugu već 5. listopada 2025.
Može li kupac platiti račun iako banka javi da se naziv ne podudara?
Može. Članak 5.c stavak 5. izričito kaže da provjera ne smije spriječiti platitelja da autorizira transfer. Banka ga samo mora upozoriti da novac može otići na račun koji ne glasi na navedenog primatelja. Ako kupac unatoč upozorenju potvrdi nalog, banka prema stavku 8. nije odgovorna za izvršenje pogrešnom primatelju.
Zašto se naziv mog obrta ne podudara iako je IBAN točan?
Jer banka račun obrta vodi pod imenom i prezimenom vlasnika i skraćenim nazivom obrta, kako propisuje članak 3. Pravilnika o Jedinstvenom registru računa, a vi na računima i stranici vjerojatno koristite samo brend. Kupac upiše „Studio Ana“, banka ima „ANA HORVAT, STUDIO ANA, OBRT ZA WEB DIZAJN“ i rezultat je „gotovo se podudara“.
Vrijedi li provjera i kad hrvatski kupac plaća hrvatskom obrtu?
U pravilu kupac tada uopće ne tipka naziv. Prema HNB-u hrvatske banke nakon unosa IBAN-a poslovnog subjekta, uključujući račune obrtnika, naziv same popune iz Jedinstvenog registra računa, pa upozorenja nema. Kupac ipak vidi puni naziv iz banke, a ne vaš brend, što izaziva zbunjene pozive. Provjera stvarno grize kod kupaca iz drugih EU država i svugdje gdje se naziv upisuje ručno.
Mogu li u banci registrirati komercijalni naziv za provjeru primatelja?
Ni jedna hrvatska banka čije smo obavijesti pregledali (HPB, Karlovačka, Addiko, BKS, PBZ) tu mogućnost ne spominje. Pitati se isplati, jer ne košta ništa, ali plan ne gradite na tome: najsigurnije je na dokumentima koristiti naziv koji banka već ima.
Utječe li provjera primatelja na plaćanje karticom ili PayPalom?
Ne. Članak 5.c odnosi se na kreditne transfere, dakle virmane i instant plaćanja. Kartična plaćanja, Stripe, PayPal i pouzeće idu drugim putem. Ako kupci plaćaju samo tako, ova vas tema gotovo ne dotiče.